💡 【作成時点:2026年9月】
本記事に掲載している株価・為替データ、各種分析データ、投資信託・各証券会社のサービス仕様、および税制に関する情報は2026年9月時点の情報に基づいています。税制改正(基礎控除額の変更等)や各社の取扱銘柄・ポイント付与率は変更される可能性があるため、最新の公式情報をご確認ください。
「子供が小さいうちから、将来のためにまとまった資産を作ってあげたい」
「未成年口座を活用して、NASDAQ100の3倍レバレッジのような爆発的な成長力を持つ商品に投資したい」
我が子の将来の選択肢を広げるため、未成年口座での資産形成に挑戦される親御さんが増えています。
以前の記事(未成年口座で米国株の「貸株」ができる証券会社はどこ?TQQQを0歳から放置して数億円を目指す特定口座運用戦略と注意点)では、「国内には為替ヘッジなしのNASDAQ100 3倍レバレッジ投資信託が存在しないため、本家米国ETFのTQQQ(ProShares UltraPro QQQ)を特定口座で購入し、楽天証券の米国株貸株サービスで金利を得ながら運用する」という戦略をご紹介しました。
しかし、2026年秋、日本の投資環境を大きく塗り替える待望のニュースが飛び込んできました。
2026年10月15日、日本初となる「為替ヘッジなし」のNASDAQ100 3倍レバレッジ投資信託『auAMトリプル・NASDAQ100(為替ヘッジ無し)』が新規設定されます。
これにより、これまでTQQQを直接購入せざるを得なかった状況から、「国内投資信託で手軽に運用する」という最高の方針転換が可能になりました。
本記事では、過去記事からの方針転換の理由、TQQQと比較した投資信託の圧倒的なメリット、どの証券会社で運用するのが最もお得なのか(投信保有ポイント還元率の徹底比較)、そして新規設定ファンド特有のリスクを回避するための「賢い乗り換え戦略」について、詳細な実証分析データをもとに徹底解説します。
⚠️ 【重要:運用を始める前に必ずご確認ください】
NASDAQ100の3倍レバレッジは、相場急変時に資産が80%以上急落することもある極めてハイリスク・ハイリターンな運用です。子供の将来の教育資金全額を投じるようなリスクの取り方は絶対に避けてください。まずはNISA口座等で王道インデックス投資を強固な「コア(主軸)」として確保した上で、最悪の場合ゼロになっても生活に支障のない「余剰資金の5〜10%程度」をサテライト(別枠)として運用するのが、失敗しない親の資産形成ルールです。
- 1. なぜ方針転換?米国ETF「TQQQ」と比較した投資信託の圧倒的メリット
- 2. 【証券会社比較】TQQQ相当投信を保有するならどの口座が最もお得?
- 3. 新規設定ファンドの落とし穴と「積立 vs 一括」の賢い投資戦略
- 4. いつ乗り換えるべき?「auAMレバナス vs QLD」の運用データから検証
- 5. まとめ〜未成年口座×3倍レバレッジ運用の新・ロードマップ〜
1. なぜ方針転換?米国ETF「TQQQ」と比較した投資信託の圧倒的メリット
まず、なぜ本家米国ETFであるTQQQの直接保有から、新設される国内投資信託(auAMトリプル・NASDAQ100為替ヘッジ無し)への移行を推奨するのか、その理由を整理します。
TQQQには過去16年超で約600倍という驚異的な成長力がある一方、日本の未成年口座で運用する上では見過ごせない3つのデメリットが存在していました。
TQQQ(米国ETF)を未成年口座で運用する3つのデメリット
- 微額の分配金と「確定申告」の手間
TQQQは値上がり益(キャピタルゲイン)狙いのレバレッジETFですが、四半期ごとにわずかな分配金(配当金)が支払われます(年利0.5%〜1.0%前後)。特定口座(源泉徴収あり)であっても国内で20.315%が自動的に源泉徴収されます。子供は他に給与所得等がないため、確定申告(総合課税)を行えば国内源泉税の還付を受けられますが、「毎年、子供名義で確定申告手続きを行う」のは親にとってそこそこ面倒な作業です。 - 購入手数料と「待機資金(買付余力)」の問題(※大手ネット証券の場合)
米国株を購入する際、大手ネット証券では約定代金の0.495%(上限22ドル)の取引手数料がかかります。さらに重要なのが「端株取引・金額指定買付ができない」点です。
※なお、PayPay証券やmoomoo証券、ウィブル証券など一部のスマホ・新興証券では、1,000円単位などの金額指定や1株未満(端株)の買付に対応しており、購入手数料が無料・格安な会社もあります。しかし、こうした新興証券は「未成年口座に対応していない」か、対応していても「未成年口座では米国株取引や金額指定機能が制限されている」ことがほとんどです。
未成年口座を開設できる大手ネット証券5社(SBI・楽天・マネックス・松井・三菱UFJ eスマート)では、米国株はすべて「1株単位」での取引となり、1株未満の金額買付はできません。定期積立の金額指定機能を使っても「指定金額に収まる整数株」しか買えないため、必ず数千円〜数万円単位の端数(投資に回せない待機資金)が生じてしまいます。 - ドル転の手間(※為替手数料は無料の会社もあるが両替操作が必要)
現在、SBI証券・楽天証券・松井証券では米ドル/円のリアルタイム為替取引の手数料が「0銭(完全無料)」となっており、マネックス証券も買付時は無料(売却時25銭)です(※三菱UFJ eスマート証券は片道20銭)。
したがって為替手数料自体は無料に抑えられますが、無料にするためには「事前にリアルタイム為替取引で手動で米ドルに両替しておく」という操作の手間(ドル転の手間)が必ず発生します(株の買付時に自動両替される「円貨決済」を使うと為替スプレッドがかかる場合があります)。
国内投資信託(auAMトリプル)がもたらす4つの劇的メリット
これに対し、国内投資信託である「auAMトリプル・NASDAQ100(為替ヘッジ無し)」を活用すると、これらのデメリットが一気に解消されます。
- 分配金はファンド内部で自動再投資(複利最大化&確定申告不要)
投資信託であれば、分配金を出さずにファンド内でそのまま再投資されます。税金が引かれずに元本に組み込まれるため、複利効果が最大化され、面倒な確定申告をする必要も一切ありません。 - 購入手数料が完全無料(ノーロード)
主要ネット証券であれば、投資信託の買付手数料はすべて無料(0円)です。 - 100円から「1円単位」で金額指定買付が可能(待機資金ゼロ)
投資信託は金額指定で購入できるため、「今月は子供のお祝い金の余り35,000円を全額投資したい」といった場合でも、1円の無駄もなく全額を投資に回すことができます。 - 保有残高に応じた「投信保有ポイント」がもらえる
証券会社によっては、投資信託を保有しているだけで毎月ポイント還元を受けられます。米国株貸株サービスのような「証券会社破綻時の信用リスク(分別管理の対象外)」を負うことなく、完全にリスクゼロで追加の利回りを獲得できます。
【比較表】TQQQ(米国ETF) vs auAMトリプル(国内投信)
| 比較項目 | 米国ETF「TQQQ」 | 国内投信「auAMトリプル」 | どちらが有利? |
|---|---|---|---|
| 買付手数料 | 0.495%(大手ネット証券の場合) | 無料(ノーロード) | 投資信託 |
| 購入単位 | 1株単位(大手ネット未成年口座) | 100円から1円単位 | 投資信託 |
| 待機資金 | 整数株しか買えず余りが出る | 指定金額ぴったり買える(余りゼロ) | 投資信託 |
| 為替手数料 | リアルタイム為替取引で0銭(SBI・楽天・松井等) | 為替取引不要(日本円のまま注文) | 投資信託(手間ゼロ) |
| 分配金の扱い | 四半期ごとに払い出し | ファンド内で自動再投資 | 投資信託 |
| 税還付の手間 | 税還付には子供の確定申告が必要 | 確定申告不要(税繰延効果) | 投資信託 |
| 為替ヘッジ | なし(為替リスクあり・ドル高恩恵あり) | なし(為替リスクあり・ドル高恩恵あり) | 同等 |
| 追加利回り策 | 米国株貸株金利(信用リスクあり) | 投信保有ポイント還元(リスクなし) | 投資信託 |
| 信託期間 | 無期限 | 無期限(目論見書で公表済み) | 同等 |
| 繰上償還リスク | 残高数兆円規模でリスク極小 | 50億口下回ると繰上償還条項あり | ETF(ETFの方が安全) |
💡 【信託期間と繰上償還リスクについての補足】
「auAMトリプル・NASDAQ100(為替ヘッジ無し)」は、既に交付目論見書において信託期間「無期限」と公表されています。従来の国内レバレッジ投信のような「10年で償還」といった期限付きではありません。
ただし、投資信託には「受益権の口数が50億口を下回ることとなった場合等」に繰上償還(強制終了)できる条項があります。本ファンドの人気を考えれば50億口を下回る可能性は低いと見られますが、本家TQQQの圧倒的な残高(数兆円規模)と世界的な流動性と比較すると、「万が一の繰上償還リスク」はETFよりも投信の方がわずかに高い点は理解しておきましょう。
このように、一部の繰上償還リスクを考慮しても、運用の手軽さ・コスト・税効率のすべての面において、国内投資信託を選ぶメリットが圧倒的です。
2. 【証券会社比較】TQQQ相当投信を保有するならどの口座が最もお得?
では、新設される「auAMトリプル・NASDAQ100(為替ヘッジ無し)」を運用する場合、どの証券会社で未成年口座を開設するのが最もお得なのでしょうか?
取扱証券会社の現状(2026年9月時点)
まず、2026年10月15日の運用開始時点で取り扱いが正式発表されているのは、以下の主要3社です。
- SBI証券
- 楽天証券
- マネックス証券
なお、松井証券および三菱UFJ eスマート証券については、運用開始時点では未定ですが、同一シリーズの「auAMレバレッジNASDAQ100為替ヘッジ無し」を取り扱っている実績から、後追いで取り扱いが開始される可能性が極めて高いと考えられます。
各社の投信保有ポイント還元率の比較
投資信託を長期保有する場合、リターンを底上げする重要な要素が「投信保有ポイント(保有残高に応じた還元プログラム)」です。
新設される「auAMトリプル」のポイント還元率は運用開始前のため各社未発表ですが、信託報酬(年率0.4334%程度)が同等と想定される既存ファンド『auAMレバレッジNASDAQ100為替ヘッジ無し』のポイント付与率を比較すると、各社のスタンスが明確に分かります。
| 証券会社 | auAMレバナス保有ポイント還元率(年率) | 毎月のエントリー | 未成年口座での付与 | 取扱状況 |
|---|---|---|---|---|
| 松井証券 | 0.1845% | 必要 | ○ | 今後取扱期待 |
| マネックス証券 | 0.0800% | 不要 | ○ | 当初取扱あり |
| SBI証券 | 0.0500% | 不要 | ○ | 当初取扱あり |
| 三菱UFJ eスマート証券 | 0.0050% | 不要 | ○ | 今後取扱期待 |
| 楽天証券 | 0.0000% | 不要 | ― | 当初取扱あり |
💡 【ポイント還元の補足・注記】
- 松井証券: 証券会社が受け取る代行手数料の大部分を投資家に還元する「投信残高ポイントサービス」を提供しており、年率0.1845%と圧倒的トップの還元率を誇ります。
- 楽天証券: 現在の「投信残高ポイントプログラム」は「楽天・プラス」シリーズなどの指定銘柄に特化しており、auAMシリーズはポイント還元の対象外(0%)となっています。
- ※未成年口座でのポイント獲得には、保護者による事前のポイントコース設定やカード連携等が必要となる場合があります。
- 参照:
各社のメリット・デメリットと特徴
① 松井証券:還元率は他社を圧倒!毎月エントリーを考慮しても最有力
松井証券の還元率0.1845%は、マネックス証券(0.08%)の約2.3倍、SBI証券(0.05%)の約3.7倍という圧倒的な水準です。
唯一のデメリットは「毎月Web画面からのエントリーが必要」な点ですが、還元率の差がこれだけ大きいため、仮に「2〜3ヶ月に1回エントリーを忘れてしまった」としても、他社を大きく上回るポイントを獲得できます。
② マネックス証券:当初取扱あり&エントリー不要で高水準
当初取扱がある3社の中で最も還元率が高いのがマネックス証券(0.08%)です。
毎月のエントリー操作が一切不要で、保有しているだけで自動的にポイントが付与されます。「毎月のエントリーなんて面倒で絶対に忘れる」という親御さんにとって、最も実用的な高還元口座です。
③ SBI証券:総合力と銀行連携はトップだが還元率は中位
SBI証券は当初取扱があり、子供名義のSBI新生銀行とのSBIハイパー預金連携など、未成年口座としての総合的な使いやすさは抜群です。ただし、ポイント還元率は0.05%と、マネックス証券や松井証券に比べるとやや見劣りします。
④ 三菱UFJ eスマート証券 / 楽天証券:還元率重視なら優先度は下がる
三菱UFJ eスマート証券は未成年口座でもポイント付与の対象ですが、付与率は年率0.005%にとどまり、SBI(0.05%)の10分の1水準です。また楽天証券はauAMシリーズがポイント対象外(0%)のため、純粋なポイント還元率を重視するなら松井証券やマネックス証券が優勢となります。
結論:どの証券口座を開設すべきか?
- 第1推奨(還元率最優先): 松井証券
毎月のエントリー操作が苦にならない方であれば、ポイント還元率が圧倒的ナンバーワンの松井証券が最もお得です(※松井証券での取扱開始を確認してから購入するか、まずは他社で始めて後から移管・買換する形になります)。 - 第2推奨(手軽さ&当初取扱): マネックス証券
「10月15日の設定初日から買いたい」「毎月のエントリー作業なしで完全放置したい」という方には、当初取扱がありエントリー不要で高還元なマネックス証券が最適解です。 - 代替案(口座管理の手間を最小化): 将来の「こどもNISA」を見据えた口座と同じ証券会社
2027年開始予定の「こどもNISA」に向けて、すでにSBI証券や楽天証券などで未成年口座を開設している場合、わざわざ新しい証券口座を増やさず、すでにお持ちの未成年口座(特定口座)でそのまま運用しても全く問題ありません。
なぜなら、投資信託の主目的は「3倍レバレッジNASDAQ100の爆発的なキャピタルゲイン」を狙うことであり、年0.1%前後のポイント還元率の差は、運用資産全体の変動幅に比べれば極めて小さな差だからです。
3. 新規設定ファンドの落とし穴と「積立 vs 一括」の賢い投資戦略
投資信託のメリットやおすすめ口座が分かったところで、次に知っておくべき重要な注意点があります。それが「新規設定ファンド特有の運用リスク」です。
新設定ファンドが抱える初期の「コスト高」と「トラッキングエラー」
投資信託が新しく設定された直後は、ファンドに集まっている純資産総額(資金規模)がまだ小さく、運用が不安定になりやすい傾向があります。
- 先物取引の最小単位(ロット)の制約: NASDAQ100先物(E-miniなど)には1枚あたりの取引規模が大きいため、純資産が小さいと目標のエクスポージャー(※市場の価格変動リスクに晒されている実質的な投資総額)を精密に3倍に合わせることが難しく、端数の丸め誤差が生じます。
- 設定・解約に伴う売買コスト: 日々の資金流入や解約に合わせて先物を頻繁に売買する必要があり、取引コストや信託財産への負荷が相対的に重くなります。
その結果、運用初期はベンチマークからの乖離(トラッキングエラー)が大きくなったり、パフォーマンスが本家TQQQに劣後する可能性があります。
このリスクを踏まえ、投資スタイルに応じた2つのアプローチをおすすめします。
パターン①:毎月少しずつ「積立投資」する場合
毎月1万円、3万円といった形でコツコツ積み立てていく場合は、最初から新設の投資信託(auAMトリプル)で積立を開始してOKです。
初期の運用不安定さの影響を受けるのは「設定初期に投資したわずかな資金」だけであり、積立を続けるうちにファンドの純資産残高も増え、運用も安定していくため、全体への悪影響はごくわずかで済みます。
パターン②:まとまった資金を「一括投資」する場合
「出産祝いや祖父母からの贈与など、手元にある100万円を一括で投資したい」という場合は、2つのアプローチが考えられます。
アプローチA:理論上の最適戦略(TQQQ待機 → 投信安定後にスイッチング)
- 初期フェーズ(TQQQで待機):
まとまった資金をいきなり不安定な新設投信に入れず、まずは莫大な純資産と10年以上の運用実績がある本家ETF「TQQQ」を購入して待機する。 - 移行フェーズ(投信の安定後にスイッチング):
新設投資信託の純資産が十分に集まり、運用が安定したことを確認した段階で、TQQQを売却して投資信託へと乗り換える(※スイッチング:商品を売却し別の商品へ買い換えること)。
💡 【一括投資の実務:どの証券会社を使うべき?】
「TQQQ待機→投資信託移行」を行う場合、実務上の進め方は2通りあります。
- 同一口座内で完結(手軽さ重視): SBI証券やマネックス証券など、当初からTQQQとauAMトリプルの両方を扱う口座でTQQQを買い、安定後に同口座内で売却・投信買付を行う。
- 口座を使い分ける(還元率最大化): 米国株の貸株ができる楽天証券でTQQQを買って貸株金利を受け取りつつ待機し、投信安定後に売却・出金して、高還元の松井証券やマネックス証券で投資信託を買い直す。
アプローチB:手軽さ最優先の現実解(最初からいきなり投資信託に一括投資)
「TQQQを一度買って、数年後に残高を見極めて売却し、確定申告や株数調整まで行うなんて面倒すぎる!」と感じる親御さんも多いはずです。
その場合は、「初期のわずかなパフォーマンス劣後には目をつぶり、最初からいきなり投資信託(auAMトリプル)に一括投資して完全放置する」という選択も十分に合理的です。
後述するauAMレバナスの実績データを見ても、設定初期の劣後は全期間累計でわずか-1.17%ポイント程度(しかも配当非課税前提の比較)でした。3倍レバレッジの超長期運用において目指すのは「将来の数百%〜数千%という爆発的な資産成長」です。それに比べれば、初期の1〜2%程度のブレは誤差の範囲と言えます。
「乗り換えのタイミングを気にして投資が遅れる(相場上昇を取り逃す機会損失)」くらいであれば、最初から投資信託を一括購入してドッシリ構えるアプローチも大いに推奨できます。
子供の「基礎控除(104万円 / 99万円)」を活用した非課税乗り換え
アプローチA(TQQQからの乗り換え)を選ぶ場合、「TQQQを売却したら利益に20.315%の税金がかかってしまうのでは?」と心配されるかもしれません。しかし、未成年口座には強力な税制上のアドバンテージがあります。
未成年の子供は、アルバイトなどの給与所得がないため、所得税の「基礎控除」が丸々手付かずで残っています。
💡 【重要:税制改正による基礎控除額の引き上げ】
- 令和8年(2026年): 104万円
- 令和9年(2027年)以降: 99万円
※従来の48万円から基礎控除額が大幅に引き上げられています。
特定口座で保有しているTQQQを売却した場合、その年の売却益(譲渡所得)が基礎控除の範囲内(2026年なら104万円以内、2027年以降なら99万円以内)におさまっていれば、非課税で投資信託へ乗り換えることができます。
🚨 【注意:扶養控除から外れないためのルール】
子供の年間合計所得が基礎控除を超えると、親の税法上の扶養親族から外れて親の税負担が増えてしまう可能性があります。乗り換え時の売却益は、必ずその年の基礎控除枠内(2026年なら104万円以内、2027年以降なら99万円以内)におさまるように売却株数を調整してください。
4. いつ乗り換えるべき?「auAMレバナス vs QLD」の運用データから検証
では、一括投資した場合、具体的に「いつ投資信託へ乗り換えるべきなのか(どれくらいの残高になれば安定するのか)」を検証しましょう。
先行して運用されている同一シリーズの2倍レバレッジ投信『auAMレバレッジNASDAQ100為替ヘッジ無し』と、米国の本家2倍レバレッジETF『QLD(ProShares Ultra QQQ)』の詳細な比較データが存在します。
前提:レバレッジ商品は切り取る期間で勝敗が入れ替わる
まず大前提として、レバレッジ商品は日々のボラティリティが非常に大きいため、「どの期間を切り取って比較するか」によってパフォーマンスの優劣が簡単に入れ替わります。
ベンチマーク(分配金・配当込みのNASDAQ100指数を日次2倍にした理論値:XNDX2倍)に対し、auAMレバナスとQLD(円換算評価額)の運用実績を比較した結果が以下です。
期間パフォーマンス比較(2024-07-26 〜 2026-09-18、525営業日)
- 国内投信(auAMレバナス): +100.96%(10,000円 → 20,096円)
- 米国ETF(QLD 円換算評価額): +102.13%(6,953.65円 → 14,055.54円)
- パフォーマンス差(投信 - ETF): -1.17%
- ※参考データ: QLD原資産(USD)騰落率 +97.66%(46.03 USD → 90.97 USD)、ドル円為替レート +1.42%(154.13円 → 156.32円)
全期間(約2年2ヶ月)で見ると、本家QLDの方が+1.17%優勢でした。しかし、期間を細かく区切ってみると様相が変わります。
- 2024-07-26 〜 2026-09-18(全期間): QLDが優位(+1.17%差)
- 2025-07-28 〜 2026-09-18(設定1年後〜直近): 国内投信が優位(+0.36%差)
- 2025-12-01 〜 2026-09-18(直近約10ヶ月): QLDが優位(+0.02%差)
💡 【QLDの比較における重要な注記】
上記のQLDのデータは「分配金調整後(配当金を100%全額非課税で再投資した前提)」の数値です。実際の運用では、QLDから分配金が出るたびに現地税(10%)や国内税(20.315%)が引かれるため、特定口座で手動再投資した場合の実質パフォーマンスは、上記データより確実に劣化します。つまり、税引後ベースの実質比較では、すでに投資信託がQLDを上回っている可能性が高いといえます。
トラッキングエラー(TE)と超過リターン(真のコスト)とは?
ここで、運用の精度を評価する2つの重要指標について解説します。
- トラッキングエラー(TE)
ファンドの日々の値動きが、ベンチマーク(目標指数)からどれだけ「バタつき(ブレ)」を生じさせているかを示す指標です。数値が小さいほど、指数の動きに忠実に連動している(運用の手ブレが小さい)ことを意味します。 - 平均超過リターン(真の保有コスト)
ファンドのリターンから目標指数のリターンを引いた数値です。レバレッジファンドでは必ずマイナスになります。なぜなら、目に見える信託報酬だけでなく、「先物のロールオーバー金利(金利コスト)」や「隠れコスト(売買委託手数料・保管費用等)」がすべて差し引かれるからです。つまり、超過リターンのマイナス幅こそが、投資家が実質的に負担している「真のトータル保有コスト」を表します。
※ロールオーバー:先物の決済期日が来る前に、次の期日の先物へとポジションを乗り換える取引のこと。
⚠️ 【重要:超過リターンのマイナス%=パフォーマンス低下率ではない】
平均超過リターンが年率-6%だからといって、「1年後のリターンが指数より6%低くなる」という意味ではありません。日々の複利効果や相場のトレンド(上昇トレンドかレンジ相場か)によって、最終的な基準価額のリターン差は大きく変化します。
データとグラフで見る「設定1年・残高200億円」の収束点
それでは、実際の分析グラフを見ながら、運用の安定性を検証していきましょう。
① トラッキングエラー推移(運用の手ブレ比較)
まず、auAMレバナスとQLDの30日ローリング・トラッキングエラーの推移です。
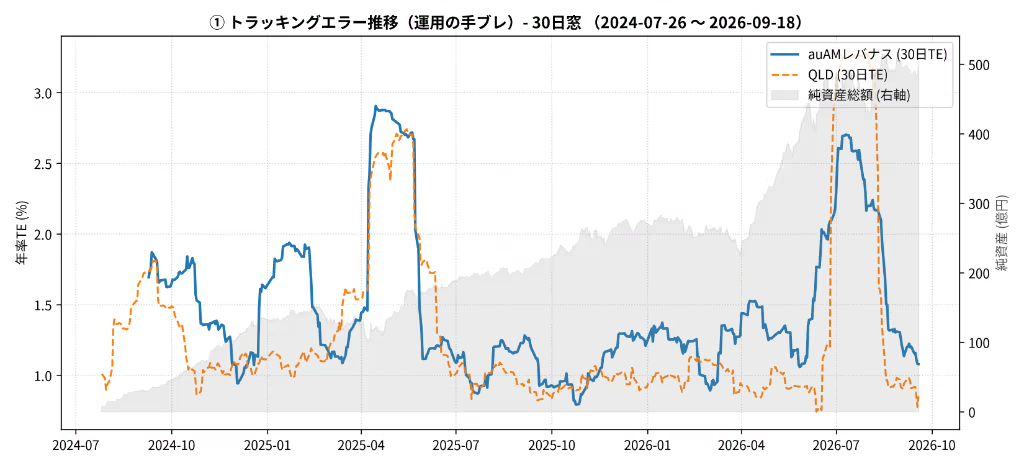
しかし、このグラフを見ると分かる通り、レバレッジ商品自体が相場の急変時に大きなトラッキングエラーを起こす特性があるため、両者のラインが上下に激しく動き、単体では「投信特有の手ブレなのか、市場環境によるものなのか」が判別しづらいという問題があります。
そこで、QLDの数値を基準とした「相対トラッキングエラー比率」と「実質コスト格差」のグラフで検証します。
② QLDに対する相対TE比率の推移(精度の収束検証)
以下のグラフは、「auAMレバナスのTE ÷ QLDのTE」を算出したものです(1.0に近づくほどQLDと同等の精度であることを意味します)。
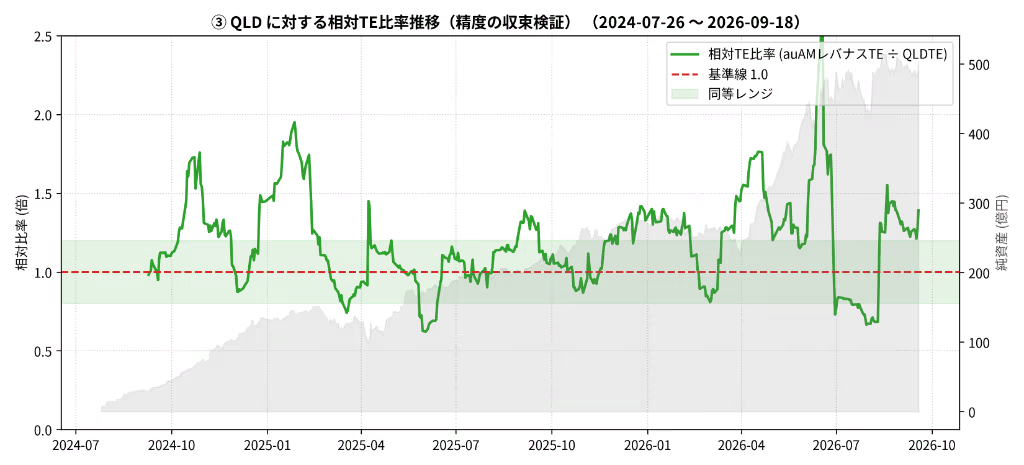
設定初期(2024年秋〜2025年春)は、相対比率が1.5倍〜2.0倍近くまで跳ね上がり、投信側の手ブレが明らかに大きかったことが分かります。
しかし、純資産残高が200億円規模に達した「2025年7月(設定からちょうど1年後)」を境に、相対TE比率は1.0前後の同等レンジへと収束しています。(2026年は相場の変動が激しくて乱れていますが)
③ 実質コスト格差の推移(超過リターンの差)
次に、両者の平均超過リターンの差(投信 - ETF)を示した「実質コスト格差」の推移です。
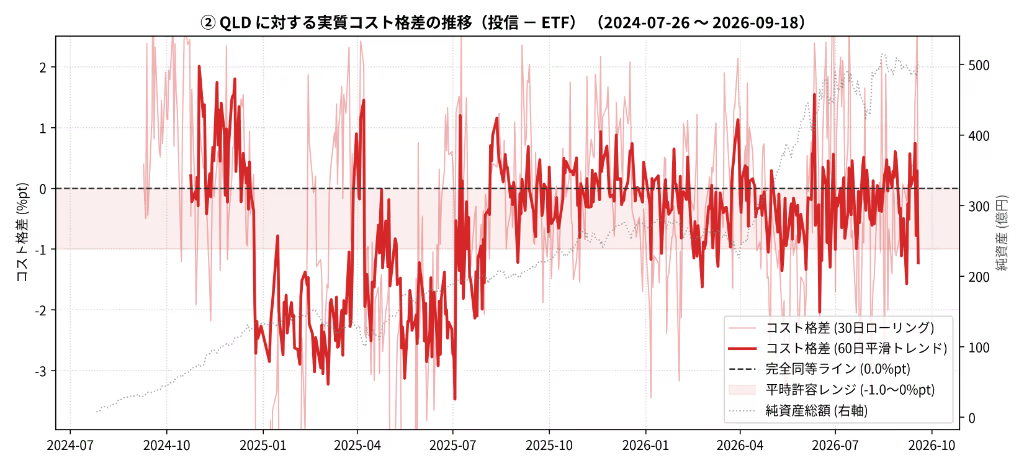
こちらも同様に、設定から1年が経過し純資産総額が200億円を超えたあたりから、コスト格差が0%ライン付近に安定して推移していることが一目瞭然です。
期間別データの比較
実際の集計数値を見ても、その劇的な改善がはっきりと確認できます。
| 集計対象期間 | 状況・フェーズ | auAMレバナス 年率TE | QLD 年率TE | auAMレバナス 超過リターン | QLD 超過リターン | 実質コスト格差(投信 - ETF) |
|---|---|---|---|---|---|---|
| 2024/04/29 〜 2025/07/25 | 設定初期〜1年未満(残高200億未満) | 1.63% | 1.39% | -7.97% | -6.99% | -0.98%pt(投信劣後) |
| 2025/07/28 〜 2026/09/18 | 設定1年以降(残高200億突破) | 1.42% | 1.37% | -6.07% | -6.03% | -0.04%pt(ほぼ完全同等) |
| 2026/01/02 〜 2026/09/18 | 2026年直近データ | 1.59% | 1.58% | -6.00% | -6.01% | +0.01%pt(投信が僅差で優勢) |
設定から1年が経過し、純資産残高が200億円を超えた段階で、国内投資信託はQLDと完全に肩を並べ、むしろ分配金課税がない分だけ投資信託の方が有利な状態へと進化しています。
【参考】金利環境による超過リターン(真のコスト)の違い
現在(2024年〜2026年)は米国の政策金利が高いため、先物の金利コストが重く、年率超過リターンが大きく沈んでいます。
「そもそもレバレッジ商品でなければ、金利の影響は受けないのか?」という疑問に答えるため、レバレッジをかけない等倍の現物ETF『QQQ(Invesco QQQ Trust)』のデータも含めて、超低金利だった2021年と現在の高金利期(2026年)を比較したのが以下の表です。
| 銘柄(レバレッジ倍率) | 期間・金利環境 | 年率TE | 平均超過リターン(真の保有コスト) |
|---|---|---|---|
| QQQ(等倍・現物) | 2026年(高金利期:2026/01/02〜09/18) | 0.72% | -0.25% |
| QQQ(等倍・現物) | 2021年(超低金利期:2021/01/04〜12/31) | 0.89% | -0.13% |
| QLD(2倍レバレッジ) | 2026年(高金利期:2026/01/02〜09/18) | 1.58% | -6.01% |
| QLD(2倍レバレッジ) | 2021年(超低金利期:2021/01/04〜12/31) | 1.44% | -1.77% |
| TQQQ(3倍レバレッジ) | 2026年(高金利期:2026/01/02〜09/18) | 2.45% | -11.54% |
| TQQQ(3倍レバレッジ) | 2021年(超低金利期:2021/01/04〜12/31) | 3.10% | -2.96% |
この比較から、2つの決定的な事実が読み取れます。
- 等倍ETF(QQQ)は金利の影響をほぼ受けない
先物を使わず現物株を保有するQQQは、高金利下(2026年)でも超過リターンは-0.25%にとどまり、経費率(年0.20%)とほぼ同等です。金利水準によって保有コストが左右されることはありません。 - レバレッジ商品は金利水準によって真のコストが劇変する
レバレッジファンド(2倍・3倍)は、目標倍率を維持するために先物を大量に買い建ててロールオーバーし続けるため、金利水準(調達金利・日米金利差)がダイレクトに保有コストとして跳ね返ってきます。
現在の高金利環境では、QLD(2倍)で年約-6.0%、TQQQ(3倍)では年約-11.5%もの強烈な金利コストが発生しています。しかし、超低金利だった2021年には、QLDでわずか年-1.77%、TQQQでも年-2.96%程度しかコストがかかっていませんでした。
現在レバレッジ商品の超過リターンが大きくマイナスに見える最大の要因は、この「歴史的な米国の高金利」にあります。今後、米国の利下げサイクルが進んで低金利環境に戻れば、ファンドが負担する先物金利コストが低下し、超過リターンのマイナス幅は劇的に縮小(真の保有コストが軽くなる)していくことが期待されます。
3倍レバレッジの運用安定に必要な残高は「2倍の3倍(約300億〜600億円)」?
auAMレバナスの実績から、「2倍レバレッジなら200億円規模で運用が安定する」ことが分かりました。では、新設される3倍レバレッジの「auAMトリプル」の場合、どれくらいの純資産残高が必要になるのでしょうか?
結論から言うと、金融工学的なリバランス理論に基づけば、「3倍レバレッジは2倍レバレッジの約3倍(少なくとも1.5倍〜3倍、純資産300億円〜600億円規模)」が必要になると考えられます。
数理的根拠:先物の日次リバランス規模の比較
レバレッジ倍率を L、原資産の日次変動率を r、ファンド純資産を A とすると、ファンドが日々の目標倍率を維持するために市場で売買しなければならない先物の金額 ΔP は、以下の計算式で表されます。
💡 【日次リバランス規模の計算式】
ΔP = L(L – 1) × A × r
この係数 L(L – 1) を比較してみましょう。
- 2倍レバレッジ(L = 2): 2 × (2 – 1) = 2
- 3倍レバレッジ(L = 3): 3 × (3 – 1) = 6
同じ市場変動 r (例えばNASDAQ100が1%動いた日)に対して、ファンドが日々売買しなければならない先物の金額は、3倍レバレッジになると2倍レバレッジの「3倍」に跳ね上がります。
NASDAQ100先物には1枚あたりの最低取引単位(契約サイズ)が決まっているため、純資産が小さいと「日々の目標売買額」と「実際に売買できる先物枚数」との間に大きな端数のズレ(丸め誤差)が生じます。
この丸め誤差によるトラッキングエラーを2倍レバレッジと同等レベルまで抑え込み、解約に備える現金バッファを安定的に管理するためには、純資産残高も2倍レバレッジの約1.5倍〜3倍、すなわち「約300億円〜600億円規模」に成長することが一つの目安となります。
したがって、一括投資でTQQQから投資信託へ乗り換えるタイミングとしては、「設定から約1年が経過し、純資産残高が数百億円規模(まずは200億円、できれば300億円超)に達した時点」を目安にするのが最も安全で合理的なアプローチと言えます。
【筆者の実践プラン】すでに楽天証券でTQQQを運用している我が家はどう動くか?
ここまで様々な比較や実証データを解説してきましたが、「で、実際に前回の記事でTQQQを購入して運用している筆者は具体的にどうするの?」と気になっている方もいらっしゃると思います。
結論からお伝えすると、私は「楽天証券(TQQQ)→ 松井証券(投資信託)」へと、数年かけて計画的に移行する予定です。具体的なステップは以下の通りです。
- 現状(楽天証券でTQQQを運用・貸株継続)
前回の記事でご紹介した通り、我が家ではすでに子供の楽天証券(未成年口座・特定口座)でTQQQを購入し、米国株貸株サービスで金利を得ながら運用を続けています。 - 待機フェーズ(投資信託の運用安定を見極める)
2026年10月15日に「auAMトリプル」が設定されても、焦ってすぐに売買することはありません。本記事で分析した通り、純資産総額が200億〜300億円規模に達し、トラッキングエラーが収束して運用が安定するのをじっくり待ちます(目安として設定から1年程度)。 - 移行フェーズ(松井証券で投資信託へスイッチ)
運用の安定が確認できたら、ポイント還元率が圧倒的トップ(0.1845%)の松井証券に未成年口座を開設し、投資信託(auAMトリプル)へのスイッチ(買い換え)を実行します。 - 税金対策(基礎控除の枠内で数年かけて移行)
現在保有しているTQQQを一括で全額売却すると、利益が子供の基礎控除額(2026年は104万円、2027年以降は99万円)を超えて課税されたり、親の税法上の扶養から外れるリスクがあります。そのため、利益が毎年の基礎控除の範囲内に収まるよう、売却株数を調整しながら数年間に分けて計画的に移行していきます。
💡 【特定口座ならではの強み:面倒になったら「投信の移管」で逃げればOK】
「松井証券は毎月エントリーが必要だけど、数年後や十数年後、エントリー作業が面倒になったらどうするの?」
と疑問に思われるかもしれません。
ここで効いてくるのが、「NISA口座ではなく特定口座で運用している」という最大のメリットです。
特定口座で保有している投資信託は、一度売却して税金を払うことなく、別の証券会社へそのまま「投信移管(口座振替)」することが可能です。
つまり、もし将来「毎月のエントリーが面倒になった」あるいは「他社がさらに魅力的なポイントプログラムを始めた」という状況になれば、松井証券からマネックス証券やSBI証券などに投資信託をサクッと移管してしまえば良いだけなのです。
そのため、まずは最も還元率が高い松井証券で最大のポイント(0.1845%)を狙いに行き、状況の変化に合わせて柔軟に対応するのが最も合理的だと考えています。
5. まとめ〜未成年口座×3倍レバレッジ運用の新・ロードマップ〜
2026年10月15日の「auAMトリプル・NASDAQ100為替ヘッジ無し」の登場は、未成年口座でアグレッシブな資産形成を目指す親御さんにとって、まさに待ち望んでいたゲームチェンジャーです。
最後に、これからの運用戦略をロードマップとしてまとめます。
運用戦略のチェックリスト
- 基本方針:
TQQQの直接保有から、国内投資信託(auAMトリプル)へ方針転換する。分配金の自動再投資、手数料無料、1円単位買付、投信ポイント還元などメリットが圧倒的。 - 証券口座の選択:
- 投資スタイル別の実行手順:
- 毎月の積立投資: 設定当初から迷わず投資信託(auAMトリプル)で積立を開始する。
- まとまった一括投資:
- 【理論派・コスト最重視(★筆者も採用)】: まずは実績のある「TQQQ」で運用を開始し、投資信託の純資産が200億〜300億円規模に育って安定した段階で、子供の基礎控除枠(104万円 / 99万円)の範囲内で非課税で投資信託へ乗り換える。
- 【手軽さ重視・完全放置】: 乗り換えや確定申告の手間を省きたい場合は、初期のわずかなパフォーマンス差は割り切って、最初からいきなり投資信託(auAMトリプル)に一括投資して完全放置でもOK。
NASDAQ100の3倍レバレッジは、数年単位で大きな暴落を経験する極めてハイリスクな商品です。しかし、20年という長期の「時間軸」を味方にできる未成年口座だからこそ、余剰資金の一部を使って驚くような資産成長を目指す夢があります。
新しく登場した国内投資信託を賢く活用し、お子様の輝かしい将来に向けた資産形成をスタートしてみてはいかがでしょうか。
コメント